Петя: сократил срок кредита
Обязательный платёж - 11 149,08 ₽. Его нельзя уменьшить в отдельном месяце без риска просрочки. Кредит закрыт на 23-м месяце, процентов за всё время - 53 332,37 ₽.
После частично-досрочного погашения кредита банк обычно предлагает два режима. В первом обязательный платёж остаётся прежним, уменьшается срок, во втором наоборот: срок прежний, платёж меньше. Что выбрать, зависит не от обещаний в приложении, а от того, какой запас прочности вам нужен.
Частично-досрочное погашение уменьшает основной долг. Поэтому после него банк пересчитывает график. Обычно можно выбрать: оставить прежний платёж и сократить число месяцев или снизить обязательный платёж и сохранить срок.
На этом месте появляется спор. Кажется, что сокращение срока должно быть выгоднее: кредит закрывается раньше, значит процентов меньше. Но проценты зависят от остатка долга, а не от названия режима. Если каждый месяц вносить одну и ту же общую сумму, остаток будет уменьшаться одинаково.
Разница не в арифметике, а в обязательстве. При уменьшении платежа банк снижает сумму, которую вы обязаны вносить по договору. В обычный месяц можно доплачивать до прежнего платежа, а в тяжёлый - заплатить только обязательный минимум.
Петя и Вася взяли по 300 000 ₽ под 20% годовых на 3 года. Их обычный аннуитетный платёж - 11 149,08 ₽ в месяц. Первые пять месяцев оба платили по графику.
В шестом месяце у каждого появились лишние 100 000 ₽. Это один и тот же кредит, один и тот же срок, одна и та же сумма частично-досрочного погашения. Дальше они выбирают разные режимы.
Петя сокращает срок. Его обязательный платёж остаётся 11 149,08 ₽. После внесения 100 000 ₽ кредит закрывается на 23-м месяце.
Вася уменьшает платёж. После внесения 100 000 ₽ банк пересчитывает график и снижает обязательный платёж. Вася продолжает вносить прежние 11 149,08 ₽: сумму сверх обязательного платежа каждый месяц оформляет как частично-досрочное погашение.
При одинаковой фактической выплате деньги уменьшают один и тот же остаток. Поэтому срок и проценты у Пети и Васи совпали.
Обязательный платёж - 11 149,08 ₽. Его нельзя уменьшить в отдельном месяце без риска просрочки. Кредит закрыт на 23-м месяце, процентов за всё время - 53 332,37 ₽.
Обязательный платёж после шестого месяца ниже и дальше снижается. Но Вася каждый месяц доплачивает до 11 149,08 ₽. Кредит закрыт на 23-м месяце, процентов - те же 53 332,37 ₽.
У Васи есть дополнительное действие: разницу между обязательным и фактическим платежом нужно каждый месяц оформить как частично-досрочное погашение. Если просто платить минимум, срок и переплата вырастут.
Те же два кредита в строках. Колонка «частично-досрочное» показывает, какая часть платежа уходит в долг сверх графика. У Пети она появляется один раз, у Васи - каждый месяц, после шестого.
| Месяц | Проценты | Тело кредита |
Частично- досрочное |
Выплачено за месяц |
Основной долг |
|---|---|---|---|---|---|
| 1 | 5 000,00 | 6 149,08 | - | 11 149,08 | 293 850,92 |
| 2 | 4 897,52 | 6 251,56 | - | 11 149,08 | 287 599,36 |
| 3 | 4 793,32 | 6 355,76 | - | 11 149,08 | 281 243,60 |
| 4 | 4 687,39 | 6 461,69 | - | 11 149,08 | 274 781,91 |
| 5 | 4 579,70 | 6 569,38 | - | 11 149,08 | 268 212,53 |
| 6 | 4 470,21 | 6 678,87 | 100 000,00 | 111 149,08 | 161 533,66 |
| 7 | 2 692,23 | 8 456,85 | - | 11 149,08 | 153 076,81 |
| 8 | 2 551,28 | 8 597,80 | - | 11 149,08 | 144 479,01 |
| 9 | 2 407,98 | 8 741,10 | - | 11 149,08 | 135 737,91 |
| 10 | 2 262,30 | 8 886,78 | - | 11 149,08 | 126 851,13 |
| 11 | 2 114,19 | 9 034,89 | - | 11 149,08 | 117 816,24 |
| 12 | 1 963,60 | 9 185,48 | - | 11 149,08 | 108 630,76 |
| 13 | 1 810,51 | 9 338,57 | - | 11 149,08 | 99 292,19 |
| 14 | 1 654,87 | 9 494,21 | - | 11 149,08 | 89 797,98 |
| 15 | 1 496,63 | 9 652,45 | - | 11 149,08 | 80 145,53 |
| 16 | 1 335,76 | 9 813,32 | - | 11 149,08 | 70 332,21 |
| 17 | 1 172,20 | 9 976,88 | - | 11 149,08 | 60 355,33 |
| 18 | 1 005,92 | 10 143,16 | - | 11 149,08 | 50 212,17 |
| 19 | 836,87 | 10 312,21 | - | 11 149,08 | 39 899,96 |
| 20 | 665,00 | 10 484,08 | - | 11 149,08 | 29 415,88 |
| 21 | 490,26 | 10 658,82 | - | 11 149,08 | 18 757,06 |
| 22 | 312,62 | 10 836,46 | - | 11 149,08 | 7 920,60 |
| 23 | 132,01 | 7 920,60 | - | 8 052,61 | 0,00 |
Разверните телефон горизонтально: таблица станет шире и читается легче.
Платёж все 23 месяца был 11 149,08 ₽. Пропустить месяц нельзя: это обязательство по договору. Процентов за всё время - 53 332,37 ₽.
| Месяц | Проценты | Тело кредита |
Частично- досрочное |
Выплачено за месяц |
Основной долг |
|---|---|---|---|---|---|
| 1 | 5 000,00 | 6 149,08 | - | 11 149,08 | 293 850,92 |
| 2 | 4 897,52 | 6 251,56 | - | 11 149,08 | 287 599,36 |
| 3 | 4 793,32 | 6 355,76 | - | 11 149,08 | 281 243,60 |
| 4 | 4 687,39 | 6 461,69 | - | 11 149,08 | 274 781,91 |
| 5 | 4 579,70 | 6 569,38 | - | 11 149,08 | 268 212,53 |
| 6 | 4 470,21 | 6 678,87 | 100 000,00 | 111 149,08 | 161 533,66 |
| 7 | 2 692,23 | 4 193,88 | 4 262,97 | 11 149,08 | 153 076,81 |
| 8 | 2 551,28 | 4 148,26 | 4 449,54 | 11 149,08 | 144 479,01 |
| 9 | 2 407,98 | 4 091,40 | 4 649,70 | 11 149,08 | 135 737,91 |
| 10 | 2 262,30 | 4 021,82 | 4 864,96 | 11 149,08 | 126 851,13 |
| 11 | 2 114,19 | 3 937,82 | 5 097,07 | 11 149,08 | 117 816,24 |
| 12 | 1 963,60 | 3 837,44 | 5 348,04 | 11 149,08 | 108 630,76 |
| 13 | 1 810,51 | 3 718,34 | 5 620,23 | 11 149,08 | 99 292,19 |
| 14 | 1 654,87 | 3 577,80 | 5 916,41 | 11 149,08 | 89 797,98 |
| 15 | 1 496,63 | 3 412,59 | 6 239,86 | 11 149,08 | 80 145,53 |
| 16 | 1 335,76 | 3 218,85 | 6 594,47 | 11 149,08 | 70 332,21 |
| 17 | 1 172,20 | 2 991,97 | 6 984,91 | 11 149,08 | 60 355,33 |
| 18 | 1 005,92 | 2 726,32 | 7 416,84 | 11 149,08 | 50 212,17 |
| 19 | 836,87 | 2 415,03 | 7 897,18 | 11 149,08 | 39 899,96 |
| 20 | 665,00 | 2 049,61 | 8 434,47 | 11 149,08 | 29 415,88 |
| 21 | 490,26 | 1 619,44 | 9 039,38 | 11 149,08 | 18 757,06 |
| 22 | 312,62 | 1 111,00 | 9 725,46 | 11 149,08 | 7 920,60 |
| 23 | 132,01 | 507,00 | 7 413,60 | 8 052,61 | 0,00 |
Тело кредита в его платеже маленькое, а разницу банк списывает как частично-досрочное погашение. Та же сумма, тот же срок, та же переплата - 53 332,37 ₽ процентов.
Проценты начисляются на остаток основного долга. В шестом месяце Петя и Вася оба внесли 100 000 ₽. Потом оба каждый месяц направляли на кредит одинаковую общую сумму - 11 149,08 ₽.
У Пети вся сумма проходит как обязательный платёж. У Васи часть проходит как обязательный платёж, а остальное - как частично-досрочное погашение. Для остатка долга разницы нет. Поэтому совпадают и проценты, и месяц закрытия.
Если Вася перестанет доплачивать, арифметика изменится. Он будет вносить только обязательный минимум, остаток станет уменьшаться медленнее, а кредит закроется позже. Это не ошибка режима, а плата за возможность временно снизить нагрузку.
Представим, что на пятнадцатом месяце случился форс-мажор: не дали премию,
задержали зарплату, сломалось авто или что-то иное.
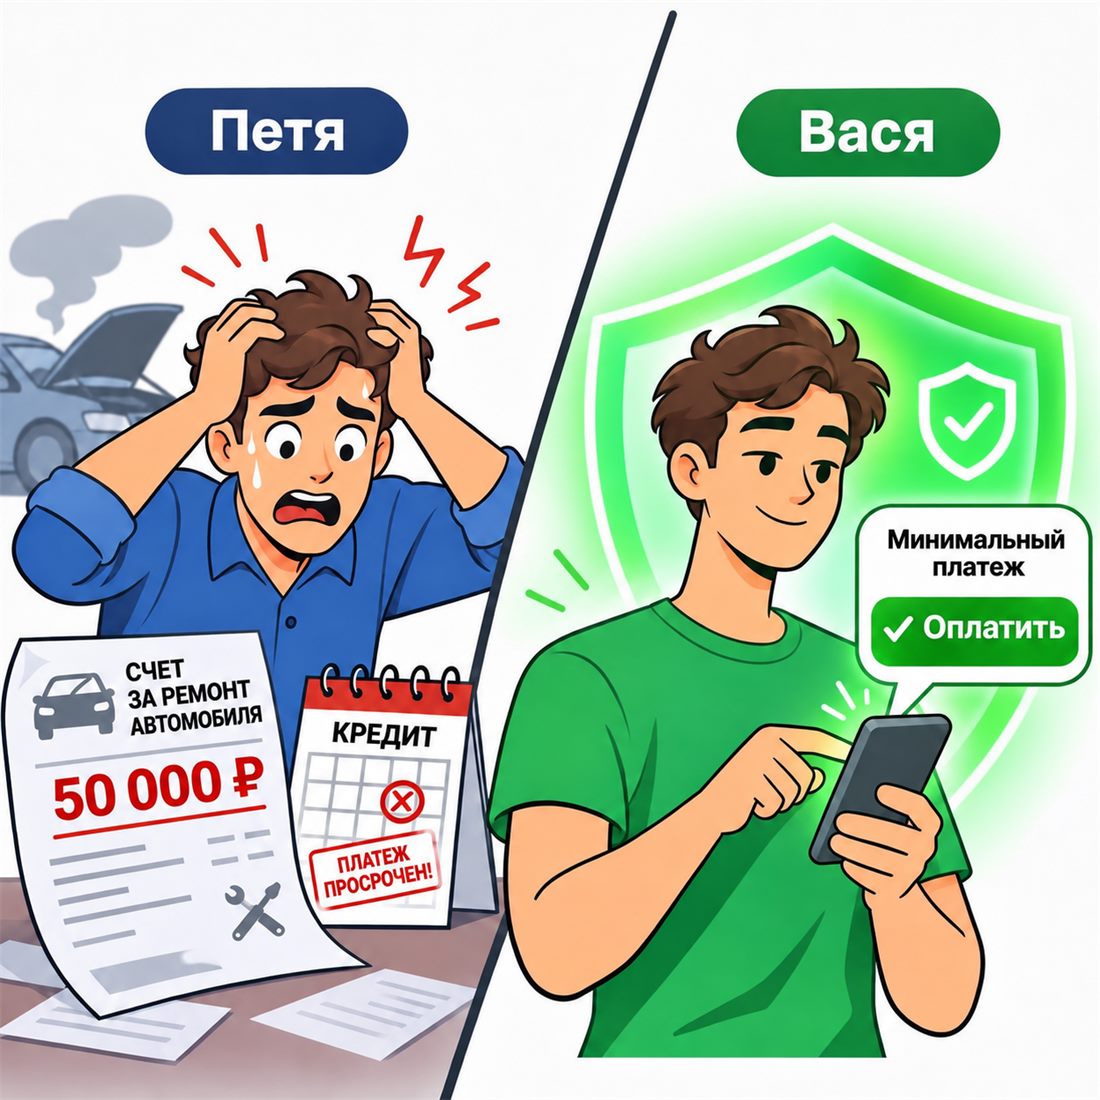
Петя по-прежнему обязан внести 11 149,08 ₽. Если денег не хватает, ему придётся занимать или недоплатить. Недоплата может привести к просрочке, пеням и записи в кредитной истории. Если тяжело не один месяц, а дольше, есть смысл до просрочки договориться с банком: как это работает, разобрано в статье кредитные каникулы и реструктуризация.
Вася смотрит на новый обязательный платёж в графике. Он 4 909,22 ₽, поэтому в этом месяце вносит только его, а добровольную доплату пропускает. Да, это приведёт к увеличению срока кредита, но зато не приведёт к штрафным санкциям от банка, а при необходимости в следующих месяцах можно увеличить сумму досрочки, чтобы выйти на тот же срок погашения займа. Именно это даёт уменьшение платежа: не скидку и не экономию процентов, а право временно платить меньше без нарушения договора.
Если доход стабильный, а запас денег есть, оба режима дадут один результат при одинаковых фактических платежах. Если вам важнее запас прочности, выбирайте уменьшение платежа и продолжайте платить как раньше.
Право вернуть кредит досрочно даёт статья 11 закона № 353-ФЗ: отказать банк не может, а брать комиссию за это не вправе (часть 19 статьи 5). В договоре смотрите три вещи: нет ли запрета на первые месяцы, какая минимальная сумма частичного погашения и какой срок уведомления. По закону это 30 дней, но банки почти всегда прописывают короче, обычно 1-5 дней.
Само оформление занимает минуту в приложении: раздел с кредитом, «Досрочное погашение», сумма и дата. Дату можно поставить на день обычного платежа, тогда сначала спишется обязательный платёж, а следом досрочная часть. Деньги должны лежать на счёте к этой дате, поэтому пополнять лучше за день-два, чтобы платёж не сорвался из-за времени операций. Если сумма окажется меньше нужной, банк спишет сколько есть и сообщит остаток, это часть 7.1 статьи 11.
Досрочно гасят основной долг, а не «переплату»: проценты считаются по день возврата (часть 6 той же статьи), за месяцы вперёд их не удерживают. Минимальную сумму задаёт договор, но закрыть можно и весь кредит целиком.
После списания откройте новый график и проверьте три цифры: обязательный платёж, дату списания и остаток долга. Заявление нужно каждый раз: без него деньги просто лежат на счёте, списывается только обязательный платёж.
Свой график можно проверить в калькуляторе досрочного погашения, а платёж целиком посчитать в калькуляторе кредита.
При одинаковых фактических платежах - одинаково. Проценты зависят от остатка долга. Уменьшение платежа даёт дополнительный запас прочности.
Да. Вносите обязательный платёж и оформляйте разницу как частично-досрочное погашение. Именно так Вася получил тот же срок и ту же переплату.
Кредит растянется до 36 месяцев, а процентов будет 73 477,93 ₽ вместо 53 332,37 ₽. Это на 20 145,56 ₽ больше.
Обычно режим выбирают при каждом частично-досрочном погашении. Точный порядок смотрите в договоре и приложении банка.
Банк может требовать заявление и устанавливать порядок подачи. Проверьте условия договора: простого перевода денег иногда недостаточно.